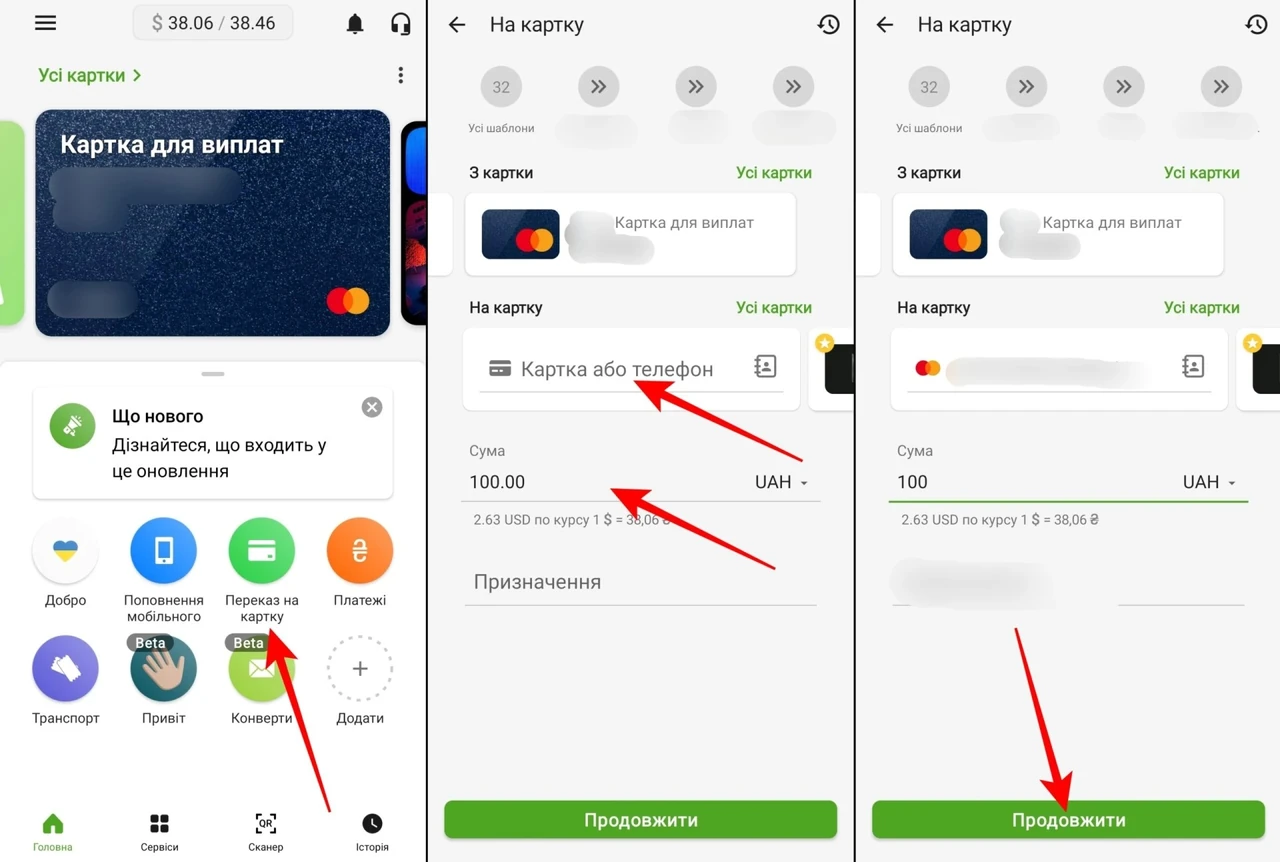
Перевести деньги за границу во время войны можно, но не «как раньше». Обычный SWIFT «просто родственнику на счет» для физического лица по-прежнему закрыт постановлением НБУ №18 от 24 февраля 2022 года. Работают другие каналы: карта на карту Visa/Mastercard, оплата товаров, услуг и аренды в пределах лимитов, документарный SWIFT на обучение, лечение, алименты и критический импорт, системы Western Union, MoneyGram и Ria, а также наличные до 10 000 евро на таможне.
С 11 августа 2026 года лимиты заметно расширили: покупка безналичной валюты — до 200 000 грн в месяц, оплата с гривневого счета за границей — тоже до 200 000 грн, аренда жилья с валютного счета — до 500 000 грн. Это не «свободное окно в Европу», а четкий коридор: цель платежа, банк, карта и документы решают больше, чем сумма в голове.
Самый быстрый путь для бытовой помощи родным — P2P на иностранную Visa или Mastercard. Для крупных целевых расходов — SWIFT с пакетом подтверждений. Для наличных «в руки сегодня» — системы денежных переводов. Все остальное — либо лимит, либо отказ, либо лишняя комиссия.
За четыре года военного положения украинцы научились проводить деньги через узкие шлюзы так же буднично, как заряжать пауэрбанк. Кто-то каждый месяц отправляет дочери в Кракове «на комнату и обед», кто-то закрывает счет немецкой клиники после ранения, кто-то платит за семестр в Варшаве. Рынок не стоит на месте: банки ужесточают финмониторинг, НБУ раз в несколько месяцев поднимает потолок, а международные сервисы то открывают, то сужают украинский функционал.
Ниже — практическая карта 2026 года: что именно разрешено, сколько это стоит, какие документы запрашивают и где люди чаще всего обжигаются. По моему опыту, успешный перевод начинается не с кнопки в приложении, а с честного ответа на три вопроса: кому, зачем и с какого счета.
Что именно запрещено и что НБУ открыл в 2026 году
Валютный режим военного положения держится на одной опоре: банки не проводят произвольные трансграничные платежи клиентов, кроме случаев, прямо прописанных в постановлении №18. Это не прихоть отделения и не «политика конкретного банка». Это рамка, в которой живет каждая гривна, которая пытается уехать за границу. Именно поэтому кассир может улыбаться, а заявка все равно зависнет на комплаенсе.
Логика ограничений проста и жесткая. После 24 февраля 2022 года государство защищало международные резервы, курс и способность финансировать оборону. Свободный отток валюты в таких условиях был бы как открытый кран в лодке с пробоиной. Поэтому «подарок сестре в Италию» через классический SWIFT для физлица по-прежнему не является самостоятельным основанием. Зато обучение, лечение, алименты, похороны, критический импорт для обороны и оплата реальных услуг за границей — да, если есть бумаги.
Пакет смягчений, утвержденный постановлением Правления НБУ №90 от 10 августа 2026 года, заработал с 11 августа. Для обычного человека это самое ощутимое расширение за последние годы. Покупка безналичной валюты выросла с 50 000 до 200 000 грн на календарный месяц. В эту же корзину теперь входят и банковские металлы без физической поставки, и ценные бумаги иностранных эмитентов. Снятие наличных с валютных счетов в Украине и за границей подняли до 200 000 грн в день. Оплата товаров, работ, услуг и аренды жилья с гривневых счетов — до 200 000 грн в месяц, причем не только картой, но и переводом со счета на счет, в том числе через SWIFT, когда банк сам покупает валюту.
Изменения 2026 года, которые стоит помнить перед отправкой
- Безналичная валюта: 200 000 грн в месяц вместо 50 000.
- Гривневые расходы за границей, включая аренду: 200 000 грн в месяц.
- Аренда и проживание с валютного счета: отдельный потолок 500 000 грн.
- Перевод с валютного счета за товары, работы, услуги: 200 000 грн в месяц.
- Критический импорт для обороны физлицом: ориентир 400 000 грн в месяц.
Эти цифры — не «лимит на всю жизнь» и не разрешение на любой перевод родственнику. Это потолки для конкретных операций. Если смешать аренду, P2P и оплату обучения в одной голове, легко потратить лимит на мелочи и остаться без денег на главное.
Отдельный жесткий контур — страны под санкциями. Переводы в Россию, Беларусь и ряд других заблокированных юрисдикций банки режут автоматически. Даже «техническая» попытка указать получателя с таким паспортом или банк-корреспондент из запрещенного контура заканчивается отказом, а иногда и дополнительными вопросами финмониторинга. В 2026 году это уже не новость, но люди до сих пор пытаются «провести через третью страну» и теряют и время, и комиссию.
Е-лимит 200 000 евро в год живет отдельной жизнью. Он касается инвестиций за границу и размещения средств на собственных иностранных счетах, а не ежемесячной помощи семье. Путать его с карточным лимитом — классическая ошибка консультаций в чатах. В нашей практике клиент, который «слышал про двести тысяч евро», приходил с заявкой на подарок племяннику и искренне удивлялся, почему банк просит договор с университетом, а не просто IBAN.
Карта на карту: самый живой способ помочь родным
P2P-перевод с украинской карты на иностранную Visa или Mastercard — это тот канал, которым в 2026 году пользуются чаще всего. Не потому, что он самый дешевый, а потому, что он быстрый, понятный и не требует стопки бумаг. Деньги идут не «на обучение в абстрактном смысле», а на конкретный пластик человека, который уже стоит в очереди к кассе Lidl или оплачивает Airbnb.
Технически операция выглядит буднично. В Приват24, monobank или приложении другого банка выбираете международный перевод на карту, вводите 16 цифр, сумму, валюту и подтверждаете. Если карта получателя умеет принимать такие зачисления, деньги доходят за минуты. Если нет — банк предупреждает, что срок может растянуться до двух-трех дней, а иногда платеж просто возвращается. Возврат — не мелочь: курс уже мог отыграть, комиссия не всегда возвращается, а нервы получателя уже потрачены.
Лимиты здесь двухслойные. НБУ задает рамку, банк ставит свою. В monobank международный карточный перевод ограничен эквивалентом 30 000 грн за одну операцию, не более 5 платежей в неделю и 10 в месяц. В ПриватБанке публично фигурирует возможность отправлять с карт на международные Visa/Mastercard в пределах ориентира до 100 000 грн. После августовского смягчения оплата реальных товаров, услуг и аренды с гривны может идти уже до 200 000 грн в месяц — но это не автоматически означает, что «подарок на карту сестры» вырос вдвое. Банк смотрит MCC, назначение и то, перевод ли это человеку или оплата сервиса.
| Канал | Типичный лимит | Скорость | Комиссия |
|---|---|---|---|
| P2P ПриватБанк → иностранная Visa/MC | ориентир до 100 000 грн | минуты | около 2%, мин. 50 грн |
| Международный карточный перевод monobank | 30 000 грн / операция, 10 / месяц | мгновенно или до 3 дней | по тарифу банка в приложении |
| Оплата услуг/аренды с гривны после 11.08.2026 | до 200 000 грн / месяц | как обычная карточная операция | курс банка + возможная комиссия эквайера |
Цифры в таблице — ориентиры, а не вечная константа. Банки вправе ставить более жесткие внутренние потолки, резать подозрительные шаблоны и блокировать повторяющиеся переводы на одни и те же иностранные реквизиты. После каждого изменения постановления №18 интерфейс приложения обновляется не в тот же день: иногда лимит уже новый, а подсказка в чате еще старая.
Живой пример. Мать из Днепра каждый месяц отправляет дочери-студентке во Вроцлав 400–500 евро «на комнату». Она разбивает сумму на два-три перевода с валютной карты, потому что так спокойнее проходит антифрод. Другой случай: мужчина из Киева платит сестре в Лиссабоне за фактическую аренду, но в назначении кликает «подарок» — и платеж падает. Третий сюжет печальнее: получатель в Германии имеет карту необанка, который не любит входящие P2P из Украины, и деньги неделю ходят по кругу.
Типичные ошибки одни и те же. Отправляют с гривневой карты туда, где банк ждет валютную. Не проверяют, принимает ли карта получателя вообще международные зачисления. Бьют лимит мелкими «тестовыми» суммами в один день и сами себя блокируют. По моему опыту, перед первым крупным переводом стоит отправить тестовые 20–30 евро: дешево, быстро и сразу видно, жив ли коридор.
SWIFT во время войны: не «перевод родственнику», а целевой платеж с бумагами
SWIFT в 2026 году для физического лица — это не универсальная труба, а узкий шлюз с табличкой «только по списку». Банк пропустит платеж, если вы оплачиваете обучение в иностранном заведении, лечение или реабилитацию, транспортировку больного, расходы, связанные со смертью гражданина за границей, алименты, участие в научном мероприятии в пределах 1 000 евро, критический импорт для обороны или товары, работы, услуги и аренду в пределах новых лимитов.
Обучение — самая чистая история. Сумма не ограничена «потолком на семестр», если получатель — учебное заведение или уполномоченное им юридическое лицо, а в пакете есть договор, счет, ФИО студента и реквизиты. Лечение требует договора с клиникой, инвойса, иногда плана реабилитации. Алименты — судебное решение или нотариальное соглашение плюс подтверждение родственной связи. Критический импорт «для обороны» физлицом ходит в пределах около 400 000 грн в месяц: дроны, бронежилеты, комплектующие. Здесь назначение платежа должно совпадать с реальным поставщиком, а не с «другом, который купит и передаст».
Комиссия в крупном розничном банке выглядит примерно так: 0,5% от суммы, не меньше 5 грн и не больше 100 долларов, плюс фиксированные 12 долларов в гривне по курсу НБУ. Для полного зачисления без удержаний банками-посредниками ставят опцию FUL — еще около 26,5 доллара, и только для долларовых платежей. С 1 апреля 2022 года комиссию отменили для назначений «помощь армии» и «оплата лечения». Возврат или розыск платежа стоит уже десятки долларов отдельно: 55–85 USD в зависимости от операции. Дешевым SWIFT никогда не был, а во время войны он еще и медленный.
- Собрать реквизиты: IBAN, SWIFT/BIC, название банка, точное имя получателя, страна, назначение.
- Подготовить договор, счет, подтверждение родственной связи или письмо клиники/университета.
- Подать заявку в приложении или отделении и ждать проверку 1–2 рабочих дня, иногда дольше.
- Не писать в назначении «инвойс №…», если банк прямо просит формулировку неторгового характера.
- Держать на счете запас под комиссию посредников, если не выбрали FUL.
Этот алгоритм кажется канцелярским, пока заявка не зависнет. Один день задержки из-за фамилии латиницей с лишним дефисом — и студент не закрывает оплату общежития до дедлайна. Второй день — клиника не ставит дату операции. Третий круг — банк просит справку о происхождении средств, потому что сумма не сходится с официальными доходами.
Микроистории из практики. Родители из Одессы оплачивают семестр в Чехии: университет выставил счет на 2 400 евро, банк принял пакет за сутки, деньги дошли на третий рабочий день. Другая семья из Харькова собирала средства на протезирование в Польше: понадобились договор, инвойс на английском и перевод, потому что первый файл был только на польском. Третий кейс — алименты бывшему супругу в Испании: без решения суда менеджер даже не открыл форму SWIFT. Эмоционально это тяжело, юридически — предсказуемо.
Предупреждение. «Частный перевод» в поле назначения не превращает запрещенную операцию в разрешенную. Банк смотрит экономический смысл, а не поэзию в 140 символах. Поддельные счета клиник, «липовые» письма университетов и схемы через третьих лиц в 2026 году заканчиваются не хитрой победой, а заморозкой платежа, дополнительным финмониторингом и, в худшем случае, отказом в обслуживании. Путь через документы длиннее, но он единственный, который потом не взрывается.
Western Union, MoneyGram и Ria: когда получателю нужна наличность сегодня
Системы срочных переводов спасают там, где у получателя нет нормальной карты, счет заблокирован или нужны купюры «на руки» в тот же вечер. Это классика военной логистики денег: человек только пересек границу, стоит в Польше или Германии без местного счета, а семья уже собрала сумму на первую неделю.
В monobank Western Union можно отправить в гривнах, долларах или евро. Лимиты сервиса внутри банка: 2 перевода в день, 5 в неделю, 10 в месяц, суммарно не больше 300 000 грн в месяц. Комиссия — по тарифам системы и зависит от страны и суммы. MoneyGram в том же приложении: до 20 переводов в месяц, один платеж — до 10 000 долларов или 7 000 евро. Ria позволяет доллар или евро, количество операций не ограничивает, но потолок одного перевода тот же: 10 000 USD / 7 000 EUR. Выплата обычно доступна за несколько минут, если пункт выдачи работает и в кассе есть валюта.
Комиссия 3–5% выглядит грубо по сравнению с P2P, зато курс и сеть пунктов часто важнее процента. В маленьком городке Словакии карточный перевод может блуждать, а Western Union на вокзале отдаст наличные по паспорту и коду. В нашей практике именно так выезжали пожилые родители: сын отправлял 800 евро «на первые дни», мать забирала их в отделении еще до того, как оформили местную карту.
- Проверить, принимает ли конкретная страна отправку из Украины именно этой системой.
- Сверить имя получателя с заграничным паспортом символ в символ.
- Передать MTCN/код отдельным каналом, не в том же чате, где обсуждаете сумму.
- Не дробить подозрительно одинаковые суммы каждый день — финмониторинг видит это лучше вас.
- Заранее уточнить, в какой валюте выдают и есть ли касса в нужное время.
Список простой, но именно на именах и графике касс сыплются переводы. «Nataliia» против «Nataliya» — классика жанра. Пункт «до 18:00» в воскресенье оказывается закрытым, и человек ночует без наличных. Еще один подводный камень 2026 года: на крупные суммы системы все чаще просят подтвердить источник средств. Это не прихоть кассира, а требование борьбы с отмыванием, усиленное военными рисками.
Альтернатива внутри того же мира — Meest, PrivatMoney, Welsend, Intelexpress. Они выручают на специфических коридорах, где Western Union дороже или пунктов меньше. Перед отправкой смотрите не рекламный слоган, а две вещи: есть ли выдача в конкретной локации и какой эффективный курс «комиссия + конвертация». Иногда «дешевая» система с плохим курсом обходит «дорогую» на круглую сумму.
Wise, PayPal, Paysend и цифровые кошельки: что реально работает для украинцев
Международные финтех-звезды в украинских новостях звучат громче, чем в реальном приложении. Wise, PayPal, Payoneer, Paysend, Skrill — каждый из них либо подрезан регулятором, либо сам вышел из части функций, либо работает «в одну сторону». Строить семейный бюджет на слогане с билборда в 2026 году опасно.
Wise для резидентов Украины больше не является универсальным «счетом без границ». Новые регистрации с украинским адресом фактически остановлены, мультивалютные реквизиты, чтобы «сделать как европейцы», недоступны, переводы в гривнах из Украины сервис не проводит. Отдельные старые аккаунты еще дышат, но полагаться на это как на план «А» не стоит. PayPal после 2022-го открыл украинцам отправку, получение и вывод на украинские карты, однако полного банка с пополнением с локального пластика и снятием в банкомате нет. Комиссии на международные платежи могут кусаться: процент за перевод плюс 2,5–4,5% за конвертацию, если не попали под льготный режим.
Paysend удобен для небольших сумм «на карту за 5 минут», с фиксированной комиссией около 1,5 евро или 2 долларов, но функционал для Украины ограничен и направление нужно проверять каждый раз. Payoneer остается рабочей лошадкой фрилансеров и ФЛП: вывод на украинскую карту часто за 15 минут, комиссия вывода — до 3% плюс 1 доллар. Skrill для украинцев в основном крутится вокруг евро. Revolut после попытки выхода на рынок снова притормозил новые регистрации. Stripe как полноценный прием платежей в Украине так и не появился.
| Сервис | Отправка из Украины | Для кого уместно | Риск 2026 |
|---|---|---|---|
| PayPal | частично, между аккаунтами | онлайн-оплаты, помощь «из кошелька в кошелек» | блокировка за «подозрительный» паттерн |
| Wise | для новых резидентов почти нет | старые аккаунты, получение из-за границы | внезапное отключение функции |
| Paysend | да, с карт Visa/MC, ограниченно | малые суммы «на карту» | страна может быть недоступна |
| Payoneer | скорее вывод дохода, чем family-transfer | фриланс, ФЛП, IT | комиссия съедает мелкие суммы |
Таблица не для того, чтобы выбрать «самый модный» бренд. Она показывает, что ни один кошелек не заменяет банковский коридор НБУ. Если сервис позволяет отправить 200 евро подруге в Португалию сегодня, это не гарантия, что в следующем месяце та же кнопка не исчезнет после обновления политики.
Кейс из жизни IT-сообщества: дизайнер получает гонорар на Payoneer, часть оставляет на оплату стоков, часть выводит на украинскую карту, а маме в Испанию уже отдельно отправляет P2P из monobank. Другой сюжет: семья пыталась «завести Wise, потому что в блогах хвалили курс», неделю собирала документы, получила отказ в верификации и потеряла дедлайн аренды. Третий: PayPal заморозил аккаунт после серии переводов «friends and family» без покупок — типичная реакция антифрода, не личная обида.
Наличные на границе и крипта: два крайних полюса одной потребности
Вывезти наличные — самый старый способ, и он по-прежнему легальный. Физическое лицо-резидент может переместить через таможенную границу валюту в эквиваленте до 10 000 евро без подтверждающих документов. Сумма больше — только собственные средства с собственного счета и только с бумагами: выписка о снятии, при необходимости квитанция обмена. Представитель по доверенности может снять деньги в Украине, но вывезти их за границу вместо владельца счета не имеет права. Это тонкое место, на котором горят семейные «схемы помощи бабушке».
На практике 9 800 евро в конверте кажутся разумными, пока таможенник не спросит, откуда купюры. В 2026 году финмониторинг на границе придирчивее, чем в первый год большой войны. Люди везут кэш, потому что родственник в Чехии еще без счета, или потому что карточные лимиты уже исчерпаны арендой. Это рабочий план на разовый выезд, плохой план на ежемесячное содержание семьи. Курс обмена на месте, риск потери, ограничения страхования путешествий — все это съедает мнимую «экономию на комиссии банка».
Криптовалюта, прежде всего стейблкоин USDT в сети TRC-20, стала серым «цифровым SWIFT» для тех, кому банковский шлюз тесен. Схема известна: гривна → USDT → кошелек получателя → местная валюта через обменник. Сетевая комиссия может быть центами, скорость — минуты, потолки НБУ на сам блокчейн-перевод формально не распространяются так, как на SWIFT. Регулирование криптоактивов в Украине до сих пор не собрано в завершенную рамку для бытовых переводов, прямого запрета для физлиц нет — и именно поэтому зона серая, а не зеленая.
Мифы против реальности
Миф: «Крипта невидима, поэтому лимитов нет». Реальность: украинский банк, через который покупаете USDT, и иностранный обменник, где родственник продает монету, отлично видят суммы. На больших объемах просят источник средств.
Миф: «Наличные до 10 000 евро можно возить хоть каждый день без вопросов». Реальность: лимит — на день пересечения, но регулярный ввоз/вывоз со странным происхождением купюр сам по себе сигнал для контроля.
Миф: «Если написать в SWIFT “помощь семье”, банк пропустит». Реальность: для физлица такого самостоятельного кода в постановлении №18 нет.
Риски крипты конкретны. Ошибка в адресе кошелька — деньги исчезли навсегда. Фишинговый «обменник» в Telegram — классика военных лет. Колебания даже стейблкоина в минуты паники, комиссии ERC-20 вместо TRC-20, блокировка централизованной биржи из-за санкционного совпадения — все это не теория. Для сумм до нескольких тысяч долларов люди часто проходят без вопросов; для пятизначных — уже территория юриста, а не чата с «курсом на сегодня».
Пример. Мужчина из Запорожья отправил брату в Канаду 1 200 USDT за 8 минут, брат снял через местный сервис с комиссией 1,8%. Другая история: женщина перепутала сеть, отправила в ERC-20 на адрес TRC-20 — и недели переписки с «поддержкой», которая уже не отвечала. Третий случай — наличные: семья везла 9 500 евро на первый взнос за аренду в Берлине, на границе попросили объяснить происхождение, выписка из банка закрыла вопрос за пять минут. Бумага снова оказалась дешевле гордости.
Документы, финансовый мониторинг и ошибки, которые останавливают деньги
Финмониторинг в 2026 году — не эпизод «для олигархов», а повседневный фильтр среднего чека. Банк обязан понимать, кто вы, откуда деньги и зачем они едут. Чем больше сумма и чем страннее маршрут, тем толще файл. Это раздражает, когда ребенок уже сидит на чемоданах, но именно этот фильтр держит ваш счет живым.
Для SWIFT на юрлицо-нерезидента нужны договор или инвойс, полное название получателя, адрес, банк, счет, валюта, сумма, цель. Для перевода физлицу — подтверждение родственной связи: свидетельство о рождении, браке, иногда решение суда. Отдельно — доказательства происхождения средств: декларация, справка о доходах, выписка зарплатного счета. Английский в инвойсе проходит легче; другой язык часто просит перевод. Мелочь вроде «University of Warsaw» против «Uniwersytet Warszawski» в разных строках заявки способна отправить пакет на второй круг.
Карточные переводы документов не просят на старте, зато антифрод может проснуться после третьего платежа на ту же немецкую карту. Тогда уже спрашивают все то же самое, только в чате поддержки и в худший момент. По моему опыту, спокойнее сразу хранить договоры аренды, письма из общежития и скрины переписки с клиникой в отдельной папке. Когда банк напишет в 22:17, искать PDF в хаосе мессенджеров уже поздно.
Чек-лист перед отправкой
- Цель платежа укладывается в постановление №18 или в карточный/арендный лимит 2026 года.
- Счет-источник правильный: гривневый или валютный — под конкретную операцию.
- Реквизиты сверены с документом получателя, без «примерно как в паспорте».
- Комиссия, курс и лимит банка проверены в приложении сегодня, а не «как месяц назад».
- Есть план Б: вторая карта, вторая система, меньшая сумма, наличные до 10 000 евро.
- Страна получателя не в санкционном контуре, банк-корреспондент не под блокировкой.
Этот список занимает три минуты и спасает три дня. Люди, которые его игнорируют, потом пишут в поддержку ночами и обвиняют «систему», хотя система лишь выполнила правило, которое висело на сайте НБУ с самого начала.
Самые дорогие ошибки 2026-го. Отправка на карту, эмитированную в стране, которая не принимает Украину как source country. Оплата обучения на личный счет студента вместо счета университета — банк вправе отказать. Использование кредитных средств там, где тариф уже 3%. Попытка обойти лимит через десяток знакомых карт: это уже выглядит как дробление, и финмониторинг любит такие узоры гораздо меньше, чем вы ожидаете.
Отдельная боль — налоги и «является ли это доходом получателя». Личная помощь семье в большинстве бытовых сумм не превращается автоматически в налогооблагаемый доход в Украине в момент отправки, но в стране получателя могут быть свои правила декларирования подарков и пороги. Крупные регулярные переводы «на жизнь» без договора иногда вызывают вопросы уже там, на месте. Перед пятизначными суммами стоит потратить час на консультацию, а не на форумный фольклор.
Как выбрать канал под вашу ситуацию и не переплатить
Универсального «лучшего» способа перевести деньги за границу во время войны нет. Есть точный инструмент под конкретную сцену. Студенческая аренда, счет клиники, наличные на вокзале, гонорар фрилансера и инвестиция на собственный иностранный счет — пять разных дверей, даже если сумма на всех одинаковая.
Если нужно закрыть 300–800 евро родственнику на карту на этой неделе — стартуйте с P2P. Если университет выставил 3 000 евро на официальный IBAN — только SWIFT с договором. Если человек сегодня приехал и еще без счета — Western Union, MoneyGram или Ria. Если вы фрилансер и «перевод» на самом деле является выводом выручки — Payoneer или PayPal, а не семейный P2P. Если едете сами и везете кэш — 10 000 евро с чистой выпиской. Если банковский шлюз закрыт, а сумма невелика — крипта только как осознанный риск, не как привычный payroll.
Вердикт для 2026 года
Военный валютный режим не отменили — его расширили. С 11 августа жить легче: 200 000 грн на валюту и на расходы за границей, 500 000 грн на аренду с валютного счета, более гибкий SWIFT на услуги. Но «легче» не означает «как в 2021-м».
Для большинства семей рабочая связка такая: валютная карта + P2P на мелкую поддержку, документарный SWIFT на обучение и лечение, срочная система на первые дни после пересечения границы. Все, что обходит назначение платежа, стоит дороже комиссии — нервами, временем и счетом.
Проверяйте лимит в своем банке в день отправки, держите папку с договорами и не отправляйте первую крупную сумму «на глаз». Деньги во время войны доходят до своих. Они просто больше не прощают небрежности.
Напоследок — про курс и тишину вокруг него. Люди смотрят только на комиссию 2% и пропускают, что банк продает им евро на 50–80 копеек хуже межбанка, а система денежных переводов прячет заработок в курсе. Эффективная цена = комиссия + спред + возможная повторная конвертация на стороне получателя. Иногда «дорогой» SWIFT на счет университета оказывается дешевле трех P2P с двойной конвертацией. Иногда наоборот. Считайте на калькуляторе, не на ощущении.
Правила меняет НБУ, сервисы и сами банки. Перед каждой новой крупной суммой откройте актуальные нормы на bank.gov.ua и тариф в своем приложении. Бумага 2025 года в 2026-м уже может быть сказкой. Деньги любят свежие данные — особенно тогда, когда за ними стоит не абстрактный «перевод», а человек, которому нужно заплатить за крышу, лекарства или обучение уже на этой неделе.

